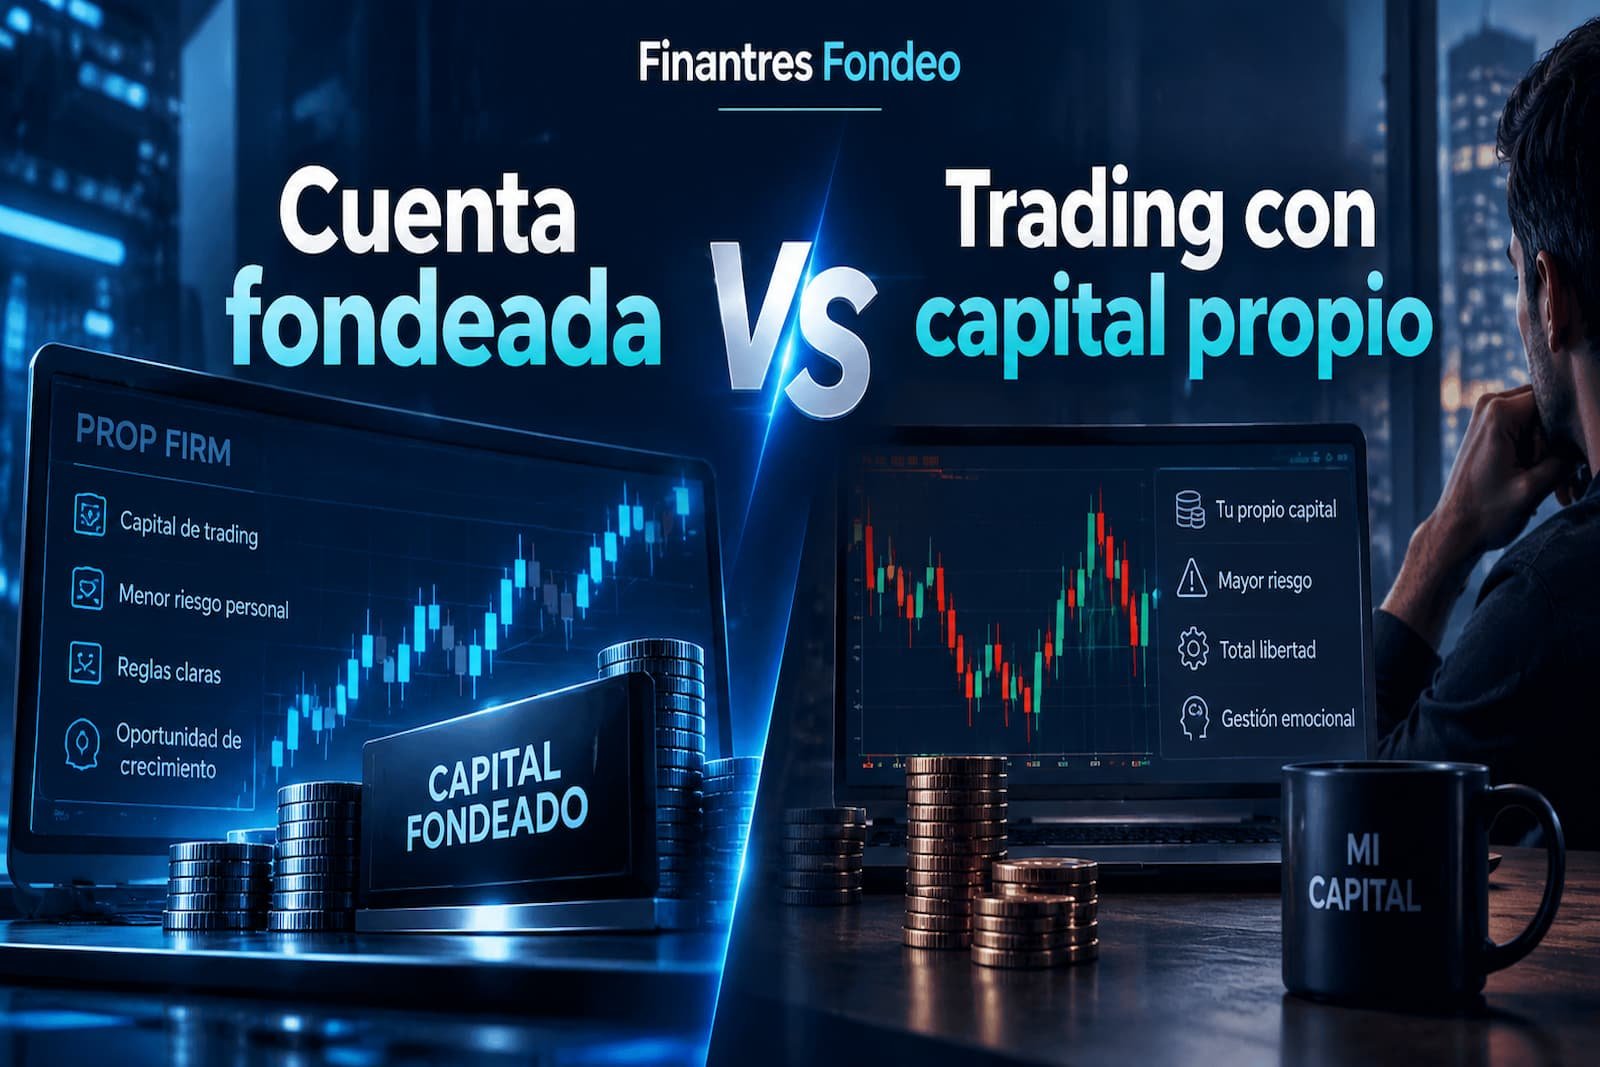
Qué debes tener claro
- Cuenta fondeada: puede tener sentido si tienes una estrategia probada, poco capital disponible y aceptas operar con reglas estrictas.
- Capital propio: suele encajar mejor si quieres libertad operativa, ya tienes capital suficiente y prefieres no depender de una prop firm.
- El fondeo no elimina el riesgo: puedes perder el coste del challenge, pagar resets o activaciones cuando existan, incumplir reglas o perder el acceso a la cuenta.
- El capital propio tampoco es automáticamente mejor: te da control, pero te expone directamente a las pérdidas que genere tu operativa.
- La clave no es el tamaño nominal de la cuenta: una cuenta anunciada como de 100.000 dólares con un límite máximo de pérdida del 5 % no equivale a tener 100.000 dólares propios disponibles para arriesgar.
- Combinar ambos modelos puede tener sentido: una cuenta propia puede darte una base bajo tu control y el fondeo puede utilizarse como complemento cuando sus reglas encajen con tu sistema.
Cuenta fondeada vs capital propio: comparación rápida
| Factor | Cuenta fondeada | Trading con capital propio |
|---|---|---|
| Capital inicial necesario | Coste de evaluación y otros cargos que contemple el programa | Tu propio dinero depositado en una cuenta |
| Riesgo directo inicial | Challenge, resets, activación u otros costes que correspondan | El capital que deposites y pongas en riesgo |
| Libertad operativa | Limitada por las reglas de la prop firm | Alta, dentro de las condiciones del broker y del producto |
| Beneficio que conservas | Parcial, según profit split y reglas de payout | 100 % neto tras costes, comisiones e impuestos aplicables |
| Presión psicológica | Reglas, drawdown, evaluación y posibilidad de perder la cuenta | Pérdida directa de dinero propio |
| Acceso a tamaño nominal | Puede ser elevado sin depositar ese importe completo | Depende de tu capital y del apalancamiento disponible |
| Dependencia de terceros | Alta: reglas, payouts, soporte y continuidad del programa | Menor, aunque sigues dependiendo del broker y la infraestructura |
| Riesgo principal | Incumplir reglas, costes acumulados y dependencia de la empresa | Pérdida directa por mercado y gestión del riesgo |
| Mejor para | Traders con estrategia validada y capital limitado | Traders que priorizan control y libertad |
La cuenta fondeada puede parecer más atractiva porque permite acceder a un tamaño nominal mayor sin depositar todo ese capital. Pero esa lectura se queda corta. Lo importante no es el número grande que aparece en la cuenta, sino cuánto margen real tienes antes de romper una regla.
Ejemplo práctico: imagina una cuenta fondeada de 100.000 dólares cuya pérdida máxima total fuera un 5 % estático respecto al saldo inicial. El margen máximo sería de 5.000 dólares. No estarías gestionando esos 100.000 dólares como si fueran completamente tuyos. Además, una pérdida diaria, un trailing drawdown o un cálculo sobre equity podrían reducir todavía más el margen disponible durante determinadas operaciones.
Por eso, antes de pagar una prueba, conviene entender bien qué es una cuenta fondeada y cómo funciona realmente el modelo de las prop firms.

Qué cambia de verdad entre una cuenta fondeada y una cuenta propia
La primera diferencia es la libertad.
Con capital propio, tú decides cuánto arriesgas por operación, qué activos operas, si mantienes una posición durante la noche, si operas noticias, si haces scalping o si bajas el tamaño después de una mala racha. Sigues dependiendo del broker y de las condiciones del mercado, pero el plan de riesgo lo defines tú.
También puedes decidir no operar durante semanas si el mercado o tu situación personal no acompañan. En fondeo conviene comprobar este punto porque algunos programas contemplan reglas de inactividad o requisitos relacionados con los días operados.
En una cuenta fondeada, el marco lo define la empresa. Puedes tener límites de pérdida diaria, pérdida máxima total, drawdown trailing, reglas de consistencia, restricciones de horarios, límites de lotaje, prohibiciones durante noticias o condiciones específicas para solicitar pagos.
La segunda diferencia es económica. En capital propio, si ganas 1.000 dólares, esos 1.000 dólares pertenecen a tu cuenta antes de descontar costes, comisiones e impuestos aplicables. En una cuenta fondeada, el beneficio suele repartirse mediante un profit split. Por ejemplo, si el reparto fuera 80/20 y generases 1.000 dólares de beneficio válido, tu parte sería de 800 dólares en este ejemplo hipotético.
La tercera diferencia es operativa. Muchas empresas de fondeo trabajan con entornos simulados o estructuras en las que no debes interpretar el saldo mostrado como dinero depositado a tu nombre en un broker.
FTMO, por ejemplo, explica que sus FTMO Accounts de CFDs son cuentas demo con capital ficticio y cotizaciones de mercado, y que las recompensas se calculan a partir de los resultados obtenidos bajo las condiciones del programa.
Esto no invalida el modelo. Sí cambia la forma correcta de entenderlo.
El error común es pensar: “me dan una cuenta de 50.000 o 100.000 dólares”. Lo correcto sería pensar: “estoy accediendo a un programa con un saldo nominal, unas reglas de riesgo y unas condiciones para poder recibir una recompensa”.
Ventajas de una cuenta fondeada
La principal ventaja de una cuenta fondeada es que permite intentar operar un tamaño mayor sin aportar todo ese capital de tu bolsillo. Para un trader con una estrategia ya trabajada, pero poco capital disponible, puede ser una vía interesante.
También puede imponer límites externos a la operativa. Las reglas de una cuenta fondeada obligan a respetar determinadas condiciones. Si, por ejemplo, un programa estableciera una pérdida diaria máxima del 5 % y una pérdida máxima total del 10 %, superar cualquiera de esos límites podría hacerte perder la evaluación o la cuenta.
Eso no significa que una prop firm vaya a darte disciplina si todavía no la tienes. Las reglas pueden impedirte seguir operando; no pueden evitar que sobreoperes antes de alcanzar el límite.
Otra ventaja es que el desembolso inicial puede ser mucho menor que el saldo nominal anunciado. Si pagas un challenge de 99, 199 o 499 dólares, como ejemplo hipotético, no necesitas depositar decenas de miles de dólares para participar en ese programa.
Pero esta ventaja tiene letra pequeña. Si repites cinco challenges fallidos, el coste acumulado puede acercarse al capital que podrías haber utilizado para construir una cuenta pequeña, practicar con tamaño real y mantener el control.
Mi forma de medirlo sería esta: no valores una cuenta fondeada por el capital nominal. Valórala por el drawdown permitido, el coste total, las restricciones y la capacidad de tu estrategia para sobrevivir a esas reglas.

Desventajas de una cuenta fondeada
La desventaja más clara es que no tienes control total.
Puedes tener una estrategia rentable en tu cuenta propia y aun así fallar en una prop firm porque sus reglas no encajan con tu operativa. Un sistema que necesita aguantar retrocesos amplios puede chocar con el drawdown. Una estrategia de noticias puede dejar de ser viable si la empresa restringe determinadas operaciones. Un enfoque swing puede encontrarse con límites para mantener posiciones durante la noche o el fin de semana.
También existe una dependencia adicional de la empresa. En capital propio, debes valorar el mercado, el broker, la ejecución y tu gestión. En fondeo tienes que añadir las reglas del programa, las condiciones del payout, posibles cambios contractuales y la continuidad de la empresa.
Por eso tiene sentido revisar los riesgos de las cuentas de fondeo antes de pagar una prueba. No porque todas las prop firms sean problemáticas, sino porque dos cuentas que anuncian exactamente el mismo tamaño pueden funcionar de manera completamente diferente.
Señal de alerta: si una empresa centra su marketing en capital enorme, facilidad para conseguirlo y payouts llamativos, pero cuesta encontrar cómo calcula el drawdown o qué puede invalidar un retiro, yo revisaría esas condiciones antes de pagar.

Ventajas de operar con capital propio
Operar con capital propio te da control.
No dependes de un profit split ni necesitas cumplir las reglas de payout de una empresa de fondeo. Si tu sistema exige operar poco, mantener posiciones más tiempo o reducir actividad durante semanas, puedes hacerlo siempre que el producto y el broker que utilices lo permitan.
También te quedas con el 100 % del resultado neto. Si generas beneficios, no compartes una parte con una prop firm. Esto puede importar mucho a largo plazo. Un profit split hipotético del 80/20 puede parecer razonable, pero ese 20 % cedido empieza a pesar más cuanto mayor sea el beneficio generado.
Otra ventaja es que construyes experiencia gestionando dinero real propio. La cuenta demo y las evaluaciones simuladas pueden ayudar, pero operar capital propio cambia la relación psicológica con la pérdida. Puede ser formativo si utilizas tamaños pequeños y reglas de riesgo prudentes.
Ejemplo práctico: si tienes 2.000 dólares de capital y decides arriesgar un 0,5 % por operación, estarías arriesgando 10 dólares por trade. No vas a escalar rápido, pero puedes trabajar la ejecución en real sin necesitar un riesgo enorme. Si intentas operar esos 2.000 dólares como si fueran 20.000, el problema no es haber elegido capital propio: es la gestión del riesgo.
Desventajas de operar con capital propio
La principal desventaja es evidente: cada pérdida es tuya.
Con capital propio, no existe una evaluación que se cierre y limite el daño al precio pagado por ella. Si sobreapalancas la cuenta, aumentas el tamaño sin control o dejas correr pérdidas, el saldo real baja. El apalancamiento, además, puede amplificar tanto movimientos favorables como pérdidas.
La segunda desventaja es la escalabilidad. Si tienes una cuenta pequeña, crecer puede ser lento. Y esa lentitud puede empujar a un error bastante habitual: asumir demasiado riesgo para que el resultado económico “merezca la pena”.
La tercera desventaja es psicológica. Operar con tu propio dinero puede hacer que cierres operaciones demasiado pronto, muevas stops, evites entradas válidas o aumentes el tamaño para recuperar pérdidas. La libertad es una ventaja, pero exige autocontrol.
Aquí está una de las partes que más importa en la comparación: si no puedes respetar tu plan en una cuenta pequeña, una cuenta fondeada no soluciona mágicamente el problema. Puede incluso añadir presión, porque ahora también tienes un objetivo de evaluación y límites externos que no puedes modificar.

El punto clave: riesgo real, no capital aparente
El gran error al comparar cuenta fondeada vs capital propio es mirar solo el capital visible.
Una cuenta fondeada de 100.000 dólares puede impresionar, pero imagina que su pérdida máxima total fuera del 6 %. En ese ejemplo, el margen teórico antes de alcanzar ese límite sería de 6.000 dólares. Si además existiera una pérdida diaria del 3 %, tendrías un segundo límite que condicionaría cuánto puedes perder en una misma jornada.
Con capital propio, una cuenta de 5.000 dólares parece mucho más pequeña, pero puede darte más flexibilidad si operas con bajo riesgo, no tienes restricciones externas y adaptas el tamaño a tu estrategia.
La pregunta correcta no es: “¿qué cuenta es más grande?”. Es esta: “¿qué modelo me permite ejecutar mejor mi estrategia sin romper reglas ni asumir un riesgo que no entiendo?”
| Escenario hipotético | Cuenta fondeada | Capital propio |
|---|---|---|
| Tamaño visible | 100.000 dólares | 5.000 dólares |
| Límite máximo de pérdida | 5.000 dólares si fuera un 5 % estático | Lo determina tu capital, apalancamiento y gestión |
| Libertad de reglas | Limitada | Alta |
| Beneficio | Compartido según profit split | 100 % neto tras costes |
| Desembolso inicial | Precio y cargos del programa | Capital depositado |
| Riesgo adicional | Drawdown, payouts, reglas y continuidad del programa | Sobreapalancamiento y mala gestión propia |
Este ejemplo no significa que una opción sea mejor para todos. Significa que el capital nominal no cuenta toda la historia.
Antes de elegir, merece la pena revisar cómo funciona el drawdown en cuentas de fondeo, porque el porcentaje por sí solo tampoco basta: importa si es estático o trailing, si utiliza balance o equity y cuándo se recalcula.
Cuándo puede convenirte más una cuenta fondeada
Una cuenta fondeada puede tener más sentido si cumples varias de estas condiciones:
- Ya tienes una estrategia con reglas claras.
- Puedes demostrar consistencia en demo o con una cuenta pequeña.
- No tienes suficiente capital propio para operar el tamaño que necesita tu sistema.
- Aceptas seguir reglas externas sin deformar tu operativa.
- Entiendes el drawdown, la pérdida diaria y el profit split.
- Puedes asumir perder el coste del challenge sin afectar tus finanzas.
- Has comprobado noticias, overnight, consistencia, inactividad y condiciones de payout.
- Estás dispuesto a comparar empresas antes de pagar.
El fondeo puede ser útil cuando el problema principal es la falta de capital, no la falta de método. Si todavía estás cambiando de estrategia cada semana, persiguiendo entradas en redes o aumentando riesgo después de perder, una prop firm probablemente solo convertirá esos errores en más costes de evaluación.
Consejo práctico: antes de pagar una prueba grande, considera empezar por un tamaño que no te obligue psicológicamente a perseguir el objetivo. Una cuenta de 100.000 dólares no es más fácil de gestionar solo porque el número sea mayor.
Si ya estás en fase de comparar opciones, revisar las mejores empresas de fondeo puede ayudarte a filtrar por reglas, reputación, instrumentos y condiciones antes de pagar.
Cuándo puede convenirte más operar con capital propio
El capital propio suele encajar mejor si:
- Ya tienes dinero suficiente para operar con un tamaño prudente.
- Quieres libertad sobre horarios, activos y gestión.
- No quieres compartir beneficios mediante un profit split.
- No quieres depender de las condiciones de payout de una empresa.
- Tu estrategia necesita mantener posiciones abiertas durante más tiempo.
- Necesitas poder parar semanas o meses sin preocuparte por reglas de inactividad.
- Prefieres crecer más lento, pero mantener el control sobre la cuenta.
También puede ser mejor si tu operativa no se adapta bien a las reglas típicas de una prop firm. Por ejemplo, si tu sistema atraviesa rachas de pérdida estadísticamente normales pero relativamente profundas, una evaluación con un drawdown estrecho puede expulsarte antes de que tu ventaja tenga tiempo de desarrollarse.
Error común: pensar que hacer trading con capital propio exige empezar con mucho dinero. No necesariamente. Lo importante es ajustar el tamaño y las expectativas. Una cuenta pequeña bien gestionada puede ser más útil que una cuenta nominalmente enorme cuyas reglas todavía no entiendes.
Para esta vía, la prioridad debería ser trabajar una buena gestión del riesgo en cuentas de fondeo y trasladar esos mismos principios a tu cuenta personal: limitar pérdidas, evitar sobreoperar y proteger el capital antes de pensar en escalar.
Costes: challenge vs capital propio
Una cuenta fondeada suele tener un coste de entrada: challenge, evaluación, reintento, reset, activación o suscripción, según la empresa y el programa. Ese coste puede parecer bajo frente al capital nominal ofrecido, pero hay que medirlo de forma acumulada.
Ejemplo hipotético:
- Challenge 1: 199 dólares, fallido.
- Reset: 99 dólares, fallido.
- Segundo challenge: 199 dólares, fallido.
- Tercer intento: 199 dólares, aprobado, pero después se pierde la cuenta por drawdown.
En este escenario, el trader habría gastado 696 dólares sin llegar a solicitar un payout. No es una crítica al fondeo. Es una forma más realista de medir el coste que mirar únicamente el precio del primer challenge.
Con capital propio, el coste no está en pagar pruebas, sino en financiar tu cuenta y asumir pérdidas reales. Si depositas 1.000 dólares y pierdes 300 por mala gestión, esa pérdida es directa. Pero sigues teniendo control sobre los 700 restantes y sobre cómo quieres gestionar la cuenta a partir de ahí.
La comparación útil no es “challenge barato vs cuenta propia cara”. La comparación correcta es preguntarte cuánto puedes gastar en intentos, cuánto riesgo real te permite el programa y si pagar varias evaluaciones sigue teniendo sentido frente a destinar ese dinero a tu propia cuenta.
Antes de decidir, revisar los precios de las cuentas de fondeo ayuda a entender por qué el coste real puede incluir bastante más que la primera evaluación.
Psicología: reglas externas vs dinero propio
La psicología cambia mucho según el modelo.
En una cuenta fondeada, la presión suele venir de no romper reglas. Puedes estar ejecutando una operación contemplada por tu sistema, pero si estás cerca del límite diario, el contexto cambia. También puede aparecer la tentación de acelerar para alcanzar el objetivo de beneficio.
Con capital propio, la presión viene de saber que cada pérdida reduce tu dinero real. Algunos traders se vuelven demasiado conservadores. Otros reaccionan al revés y aumentan tamaño para intentar recuperar rápido. Las dos respuestas pueden dañar la cuenta.
La cuenta fondeada no elimina la emoción. Solo cambia de dónde viene la presión.
Imagina que tu estrategia puede encadenar cuatro stops consecutivos y arriesgas un 1 % por operación. En un programa hipotético con una pérdida diaria máxima del 3 %, tres pérdidas completas ya consumirían ese margen teórico; intentar una cuarta operación con el mismo riesgo podría infringir la regla. En una cuenta propia no existe ese límite impuesto por una prop firm: podrías parar, reducir tamaño o continuar según tu plan y el riesgo que hayas decidido aceptar.
Ese cálculo es mucho más útil que preguntarte qué saldo aparece arriba en la plataforma.
No todas las prop firms encajan con todos los traders
Una prop firm puede ser adecuada para un trader y muy incómoda para otro. No necesariamente por reputación, sino por compatibilidad.
Un scalper necesita reglas claras sobre ejecución, tamaño, noticias y prácticas prohibidas. Un trader swing necesita comprobar overnight, fines de semana e inactividad. Un trader de noticias debe revisar exactamente qué permite el programa durante publicaciones macroeconómicas. Un trader algorítmico necesita confirmar EAs, copy trading y otras automatizaciones.
Por eso, elegir una cuenta fondeada no debería empezar por el precio. Debería empezar por las reglas.
Antes de pagar, revisa:
- Pérdida diaria máxima.
- Pérdida máxima total.
- Tipo de drawdown y base de cálculo.
- Objetivo de beneficio.
- Días mínimos e inactividad.
- Reglas de consistencia.
- Profit split.
- Primer payout y frecuencia de retiros.
- Condiciones que pueden invalidar un payout.
- Restricciones sobre noticias, scalping, overnight y fin de semana.
- EAs, copy trading y otras estrategias si las utilizas.
- Instrumentos y plataforma disponibles.
- Activación, reset y política de reembolso cuando existan.
- Reputación y cambios relevantes en las condiciones.
Una empresa barata puede salir cara si sus reglas obligan a modificar tu estrategia. Y pagar más tampoco garantiza un programa mejor: lo que importa es la relación entre reglas, margen de pérdida, coste y compatibilidad.
Fondeo o capital propio: ¿qué es mejor según tu etapa?
No hay una respuesta universal, pero sí se puede tomar una decisión bastante más concreta.
Si todavía estás aprendiendo a ejecutar y controlar el riesgo, yo no utilizaría el fondeo para intentar compensar la falta de capital. Primero necesitas comprobar que puedes seguir un método sin depender de alcanzar un profit target.
Una cuenta fondeada puede ser mejor si ya tienes una estrategia validada, tu principal limitación es el capital disponible y puedes operar dentro de sus reglas sin cambiar el comportamiento de tu sistema.
El capital propio puede ser mejor si tienes fondos suficientes, necesitas libertad operativa o tu estrategia funciona mal dentro de límites externos de drawdown, horarios, noticias o consistencia.
Usar ambos modelos puede tener sentido si separas bien sus funciones: capital propio como patrimonio y entorno bajo tu control; fondeo como un programa adicional sujeto a condiciones que debes evaluar por separado.
Lo que no conviene es utilizar una cuenta fondeada para tapar falta de preparación. Si no tienes estrategia, gestión del riesgo y disciplina, el challenge no te convierte en un trader rentable.
Tampoco conviene operar capital propio como si disponer de libertad significara poder ignorar el riesgo. No tener una pérdida diaria impuesta por una empresa no significa que tu cuenta pueda soportar cualquier pérdida.
Conclusión: cuenta fondeada o capital propio, cuál elegir
La cuenta fondeada y el trading con capital propio resuelven problemas distintos.
El fondeo puede darte acceso a un saldo nominal mayor sin depositar todo ese importe, pero exige aceptar reglas, costes de evaluación, drawdown, profit split y dependencia de una empresa. El capital propio te da libertad y control sobre el resultado, pero te expone directamente a tus pérdidas.
Para mí, el criterio decisivo es sencillo: si el fondeo te obliga a deformar una estrategia que ya funciona, deja de ser una ventaja aunque la cuenta anuncie 100.000 o 200.000 dólares.
Si, en cambio, tienes un sistema probado, conoces sus rachas de pérdida y las reglas de una prop firm caben dentro de esos números, entonces puede ser una herramienta razonable para complementar un capital propio limitado.
Antes de pagar un challenge o aumentar tu cuenta personal, revisa cuatro números: cuánto puedes perder, cuánto arriesgas por operación, cuánto pueden costarte varios intentos y qué drawdown necesita realmente tu estrategia. Esa comparación te dirá bastante más que el tamaño escrito en la cuenta.


