Qué debes tener claro
- El drawdown mide cuánto cae una cuenta desde un punto de referencia.
- En prop firms, además, suele utilizarse para definir el límite máximo de pérdida permitido.
- Las reglas más importantes son la pérdida diaria máxima y la pérdida máxima total.
- El drawdown estático suele ser más fácil de entender que el trailing.
- El drawdown trailing puede subir cuando ganas y, según el programa, no volver a bajar cuando retrocedes.
- En un drawdown EOD, el umbral se recalcula al cierre de la sesión en lugar de perseguir cada nuevo máximo intradía.
- Una operación abierta en pérdida puede romper una regla si la empresa controla el límite mediante equity.
- Antes de pagar una prueba, revisa el tipo de drawdown, el horario de reinicio o recálculo y qué ocurre con las pérdidas flotantes.
Qué es el drawdown en una cuenta de fondeo
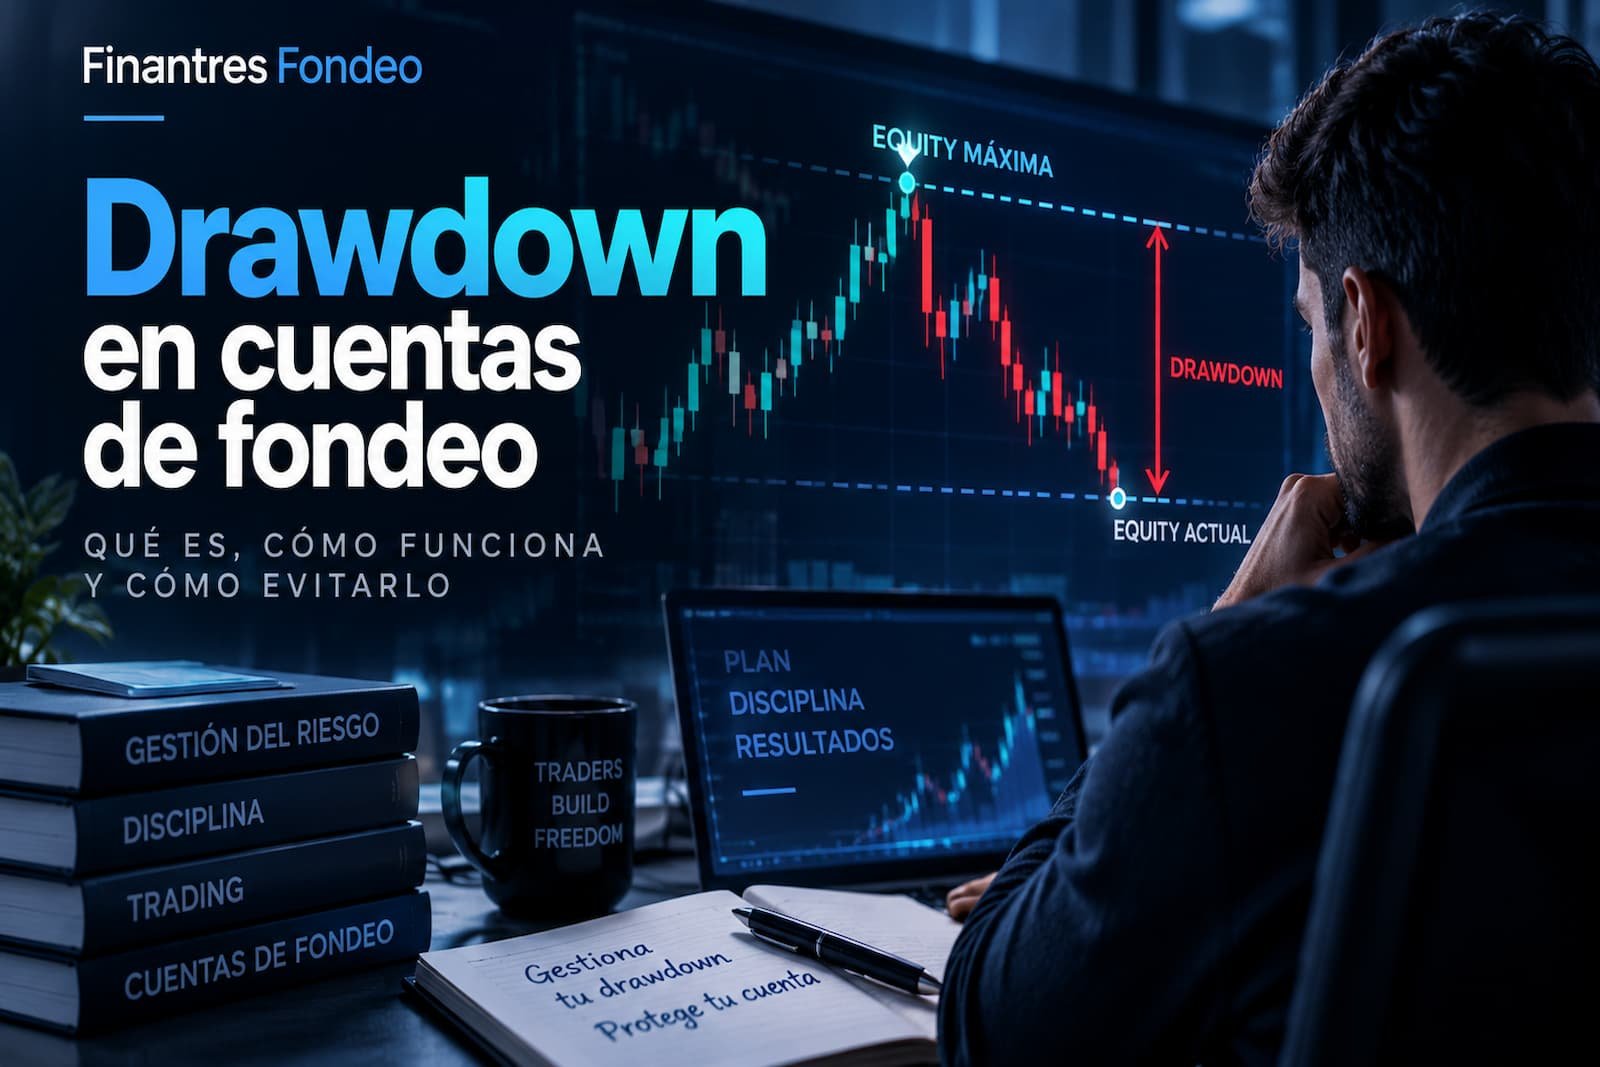
El drawdown es la caída de una cuenta desde un punto alto hasta un punto bajo posterior. Como métrica tradicional de trading, puede expresarse así:
Drawdown (%) = (pico de la cuenta − valor posterior) / pico de la cuenta × 100
Pero en una cuenta de fondeo hay un matiz importante: la fórmula de drawdown de una estrategia y la regla de pérdida de una prop firm no siempre son exactamente lo mismo. La empresa puede fijar un límite estático, trailing, intradía, EOD o utilizar reglas diferentes para la pérdida diaria y la pérdida máxima.
Ejemplo sencillo:
Tienes una cuenta de fondeo de 100.000 dólares. La empresa permite una pérdida máxima total del 10 %. Eso significa que tu límite crítico puede estar en 90.000 dólares si el drawdown es estático. Si tu equity cae por debajo de ese nivel, la prueba puede darse por perdida.
La clave está en esta frase: no basta con saber el porcentaje; tienes que saber desde dónde y cuándo se calcula.

Drawdown diario y drawdown total: no son lo mismo
Muchas confusiones empiezan aquí. El drawdown diario y el drawdown total parecen parecidos, pero funcionan distinto. Además, estático, trailing, intradía y EOD describen cómo puede comportarse ese límite.
| Regla o modalidad | Qué controla | Ejemplo habitual |
|---|---|---|
| Pérdida diaria máxima | Lo máximo que puedes perder dentro de un día | Un porcentaje o cantidad diaria |
| Pérdida máxima total | El suelo que no puede superar la cuenta | Un porcentaje o cantidad sobre una referencia |
| Drawdown trailing | Un límite que puede subir cuando la cuenta marca nuevos máximos | Depende del pico de balance o equity |
| Drawdown estático | Un límite que permanece fijo | Cuenta de 100.000 con suelo en 90.000 |
| Drawdown EOD | El umbral se recalcula usando una referencia de cierre | Se actualiza al final de la sesión, no con cada máximo intradía |
La pérdida diaria máxima puede ser especialmente peligrosa cuando intentas recuperar un mal inicio de sesión. Si empiezas el día con 100.000 dólares y la regla diaria es hipotéticamente de 5.000 dólares, no significa que esos 5.000 sean un presupuesto de riesgo que debas utilizar.
Y aquí es donde hay que leer la fórmula de cada programa.
FTMO ofrece un buen ejemplo de por qué no conviene generalizar. En su evaluación 2-Step, la pérdida máxima diaria es del 5 % del capital simulado inicial y el límite se recalcula a medianoche CE(S)T; además, la equity incluye posiciones abiertas, swaps y comisiones. En el modelo 1-Step la pérdida diaria es del 3 %, mientras que su pérdida máxima funciona como un límite trailing de fin de día. En el 2-Step, en cambio, la pérdida máxima del 10 % es estática.
No hay que memorizar FTMO para entender el drawdown. La lección útil es otra: dos programas de la misma empresa pueden calcular el riesgo de manera distinta.
Drawdown estático: el más fácil de entender
El drawdown estático mantiene el límite de pérdida en una referencia fija. Normalmente se calcula desde el capital inicial o desde otro nivel base definido por la empresa.
Ejemplo hipotético:
- Cuenta de 100.000 dólares.
- Pérdida máxima total: 10 %.
- Límite de pérdida: 90.000 dólares.
Si la cuenta sube a 103.000 dólares, el límite sigue siendo 90.000 dólares. Eso da más margen psicológico y operativo porque las ganancias acumuladas funcionan como colchón.
Por eso muchos traders prefieren empresas con reglas más simples o con drawdown estático, sobre todo si están empezando o si su estrategia tiene rachas de pérdida normales.
Una regla estática no convierte una prueba en fácil. Solo hace que el límite sea más predecible. Si tu estrategia tiene un drawdown histórico del 12 % y la prop firm permite solo un 10 %, el problema de fondo es el encaje entre esa evaluación y tu sistema.
Drawdown EOD: cómo funciona
EOD significa End of Day, es decir, fin del día. En este modelo, el límite no va subiendo detrás de cada máximo que haces durante la sesión. La prop firm espera al cierre definido en sus reglas y utiliza ese resultado para calcular el umbral que corresponda.
Un ejemplo actual es Apex Trader Funding: en sus cuentas EOD, el threshold se calcula una vez al cierre del mercado y permanece fijo durante la siguiente sesión. Pero hay un detalle crítico: que se recalcule al final del día no significa que puedas atravesar ese suelo intradía. Si el saldo toca el EOD Threshold durante la sesión, la regla se considera incumplida.
Imagina este escenario hipotético:
- Cuenta: 50.000 dólares.
- Distancia máxima respecto al cierre de referencia: 2.000 dólares.
- Saldo EOD más alto: 51.000 dólares.
- Nuevo suelo: 49.000 dólares.
Al día siguiente, ese suelo permanece en 49.000 durante la sesión. Tus beneficios intradía no lo empujan inmediatamente hacia arriba, aunque una caída hasta el límite sí puede romper la cuenta.
EOD no es lo mismo que drawdown estático. Puede seguir siendo trailing; la diferencia es cuándo se actualiza.

Drawdown trailing: el límite que se mueve contigo
El drawdown trailing es más delicado. En lugar de quedarse fijo, el límite puede subir cuando tu cuenta alcanza nuevos máximos. El problema es que, en muchos modelos, ese límite no vuelve a bajar cuando la cuenta retrocede.
Ejemplo hipotético:
- Cuenta inicial: 100.000 dólares.
- Drawdown trailing: 5.000 dólares.
- Límite inicial: 95.000 dólares.
- La cuenta sube a 103.000 dólares.
- El nuevo límite puede subir a 98.000 dólares.
Ahora imagina que después bajas de 103.000 a 98.000. No estás por debajo del capital inicial, pero puedes haber agotado el margen permitido.
Apex Trader Funding sirve también para ver la diferencia con un trailing intradía. En su evaluación Intraday, el umbral sigue en tiempo real el mayor balance alcanzado —incluidas ganancias no realizadas— y nunca desciende cuando la cuenta retrocede. Si se toca el threshold, la evaluación falla.
Por eso una operación puede avanzar a tu favor, marcar un nuevo pico, retroceder y dejarte con bastante menos margen que al inicio. Si quieres profundizar, aquí explicamos con más detalle cómo funciona el drawdown trailing.

Balance vs equity: el detalle que muchos pasan por alto
La diferencia entre balance y equity puede decidir si rompes o no una cuenta de fondeo.
- Balance: resultado de las operaciones que ya has cerrado.
- Equity: balance más ganancias o pérdidas de las posiciones abiertas.
- Pérdida flotante: pérdida de una operación que todavía sigue abierta.
Ejemplo práctico:
Tienes una cuenta de 50.000 dólares con pérdida máxima diaria de 2.500 dólares. Pierdes 1.200 dólares en operaciones cerradas y luego abres una posición que llega a estar en -1.400 dólares. Aunque todavía no hayas cerrado esa operación, tu equity refleja una caída combinada de 2.600 dólares.
Si el programa controla esa regla mediante equity, puedes haber superado el límite.
Este es uno de los errores más caros en cuentas fondeadas: pensar que “mientras no cierre la operación, no cuenta”. En muchas estructuras sí cuenta, y puede hacerlo antes de que tengas tiempo de esperar una recuperación del precio.

Cómo calcular tu margen real antes de operar
Antes de abrir una operación en una cuenta de fondeo, deberías saber tres números:
- Cuánto puedes perder en el día.
- Cuánto puedes perder en toda la cuenta.
- Cuánto estás dispuesto a perder tú antes de acercarte al límite de la empresa.
La regla interna del trader debería ser más conservadora que la regla de la prop firm.
Ejemplo hipotético:
- Cuenta: 100.000 dólares.
- Pérdida diaria máxima de la empresa: 5.000 dólares.
- Tu límite interno diario: 1.000 o 1.500 dólares.
- Riesgo por operación: 0,25 % a 0,50 % de la cuenta.
Así no dependes de operar al borde del límite. La empresa marca la línea de eliminación; tú necesitas marcar una línea de protección antes.
Y aquí aparece una de las ideas más importantes de todo el artículo: una cuenta anunciada como 100.000 dólares no te da 100.000 dólares de riesgo real. Si solo puedes perder 10.000 antes de romperla, ese margen de 10.000 es mucho más útil para gestionar tu operativa que el tamaño nominal del programa.
La guía de gestión del riesgo en cuentas de fondeo profundiza en este punto, porque el drawdown no se controla únicamente con stops. También importan el tamaño de posición, la frecuencia de operaciones, la correlación y saber cuándo dejar de operar.

Errores comunes con el drawdown en prop firms
El primer error es mirar solo el objetivo de beneficio. Muchos traders comparan challenges por el capital anunciado o por el profit split, pero no revisan si las reglas de pérdida son compatibles con su forma de operar.
El segundo error es operar igual que en una cuenta personal. En una cuenta propia puedes decidir soportar una mala racha mientras siga entrando dentro de tu sistema. En una cuenta de fondeo, existe además una línea contractual que no puedes cruzar.
El tercer error es no revisar el horario de reinicio o recálculo diario. Si la pérdida diaria cambia a una hora específica, una posición abierta durante ese momento puede dejarte un margen diferente al que tenías unos minutos antes.
El cuarto error es usar todo el margen disponible. Si una empresa permite perder un 5 % en un día, eso no significa que tenga sentido arriesgar hasta el 5 %. Significa que ahí está el límite de la empresa.
Antes de pagar una prueba, también conviene revisar las reglas de una cuenta fondeada completas: drawdown, días mínimos, restricciones de noticias, overnight, fines de semana, consistencia, plataformas y condiciones de payout.
Qué tipo de drawdown conviene según tu perfil
No hay un tipo de drawdown perfecto para todos. Lo importante es que encaje con tu estrategia.
| Perfil de trader | Regla que suele ser más fácil de gestionar | Motivo |
|---|---|---|
| Principiante | Drawdown estático y reglas simples | Reduce el riesgo de interpretar mal un límite móvil |
| Scalper agresivo | Límite diario bien definido y suficiente margen intradía | Acumula muchas operaciones y costes en poco tiempo |
| Swing trader | Reglas claras sobre equity, overnight y fin de semana | Las posiciones abiertas pueden permanecer expuestas más tiempo |
| Trader de futuros | Revisar especialmente EOD frente a trailing intradía | La forma de actualizar el umbral puede cambiar mucho el margen |
| Trader con rachas amplias | Pérdida máxima compatible con su drawdown histórico | Su sistema necesita espacio para atravesar periodos negativos |
La pregunta útil no es “qué empresa da más capital”, sino “qué regla puede romper mi estrategia aunque yo esté ejecutándola como estaba previsto”.
Si estás comparando programas, puedes revisar las mejores empresas de fondeo y filtrar después por mercado, tipo de drawdown y reglas de pérdida, no solo por el tamaño nominal de la cuenta.
Cómo no romper el drawdown en una cuenta fondeada
La forma más práctica de protegerte es crear una regla personal más estricta que la de la empresa.
Antes de operar, define:
- Pérdida máxima por operación.
- Pérdida máxima por día.
- Número máximo de operaciones diarias.
- Hora de cierre si ya estás cansado o fuera de tu mejor sesión.
- Regla de pausa después de dos o tres pérdidas seguidas.
- Límite de exposición si operas activos correlacionados.
Ejemplo hipotético:
Si tu cuenta permite una pérdida diaria del 5 %, puedes decidir parar al llegar al -1,5 %. No existe nada mágico en ese porcentaje: es simplemente una forma de evitar operar con el límite contractual pegado a la espalda.
El problema suele aparecer después de las primeras pérdidas: intentas recuperar, aumentas tamaño, añades otra posición y conviertes una sesión negativa normal en una infracción.
Cómo evitar romper el Max Daily Loss
Si tu preocupación es cómo evitar romper el Max Daily Loss, no esperes a que el dashboard te diga que estás a pocos dólares del límite.
Antes de la primera operación del día:
- comprueba cuál es el límite exacto de esa sesión;
- confirma si se calcula con balance, equity o ambas referencias;
- incluye comisiones, swaps y pérdidas flotantes cuando la regla las tenga en cuenta;
- establece tu propio stop diario bastante antes del límite contractual;
- vuelve a calcular el margen si mantienes operaciones abiertas durante el horario de reinicio.
La diferencia parece pequeña, pero cambia la forma de operar: el Max Daily Loss no debería ser tu stop diario personal; debería ser una barrera a la que intentas no acercarte.
La guía sobre cómo no romper el drawdown en cuentas fondeadas puede servirte como siguiente paso si ya entiendes la teoría y quieres convertirla en reglas operativas.
Y hay otro punto que no conviene ignorar: si necesitas asumir demasiado riesgo para alcanzar el profit target, probablemente esa prueba no encaja bien con tu estrategia. Un objetivo atractivo sobre el papel pierde sentido si tu drawdown histórico normal ya consume buena parte del margen permitido.
Señales de alerta en reglas de drawdown
No toda regla exigente es abusiva. Algunas empresas simplemente utilizan modelos de riesgo más restrictivos. Lo que sí merece atención es que no puedas entender con precisión cuándo romperías la cuenta.
Revisa con lupa si:
- La empresa no explica si el drawdown se calcula sobre balance o equity.
- No queda claro si las pérdidas abiertas cuentan.
- El límite trailing se mueve con ganancias no realizadas y no se explica cuándo deja de hacerlo.
- El horario de reinicio o recálculo diario resulta confuso.
- Las reglas cambian sin una comunicación suficientemente clara.
- La empresa destaca constantemente el tamaño nominal de la cuenta, pero explica poco el margen real de pérdida.
- Las reglas mezclan términos como daily loss, maximum loss, EOD y trailing sin mostrar cómo se calcula cada uno.
Si no puedes responder con números a la pregunta “¿en qué nivel exacto perdería esta cuenta mañana?”, todavía no entiendes suficientemente bien la regla como para operar tranquilo.
Antes de tomar una decisión también conviene revisar los riesgos de las cuentas de fondeo, porque perder una evaluación no es el único riesgo que deberías valorar.
Conclusión: el drawdown importa más que el tamaño anunciado
El drawdown en cuentas de fondeo no es un detalle técnico. Es la regla que determina cuánto margen operativo tienes realmente antes de perder una evaluación o una cuenta.
Antes de pagar un challenge, yo revisaría cuatro cosas por encima del tamaño nominal: dónde está el límite, qué lo hace moverse, cuándo se recalcula y si las posiciones abiertas pueden romperlo.
Una cuenta de 100.000 dólares con un trailing agresivo puede dejar menos margen útil para tu estrategia que otra aparentemente más pequeña con límites más predecibles. Por eso no elegiría una prueba solo por el capital anunciado, el precio o el profit split.
Primero calcula cuánto puedes perder realmente. Después comprueba si tu estrategia cabe dentro de ese margen incluso durante una mala racha. Si la respuesta es no, esa prueba no es para ti aunque el resto de condiciones parezcan atractivas.


