La política del Help Center de P1 figura actualizada el 23 de septiembre de 2026 y deja una idea clara: tener beneficio realizado no convierte el payout en automático. Para ser elegible, la cuenta debe estar activa, sin posiciones abiertas, superar las verificaciones exigidas y pasar la revisión de riesgo y cumplimiento. P1 también aclara que sus cuentas son simuladas y que los payouts se calculan sobre resultados de trading simulados.
Cada solicitud pasa primero por riesgo y cumplimiento
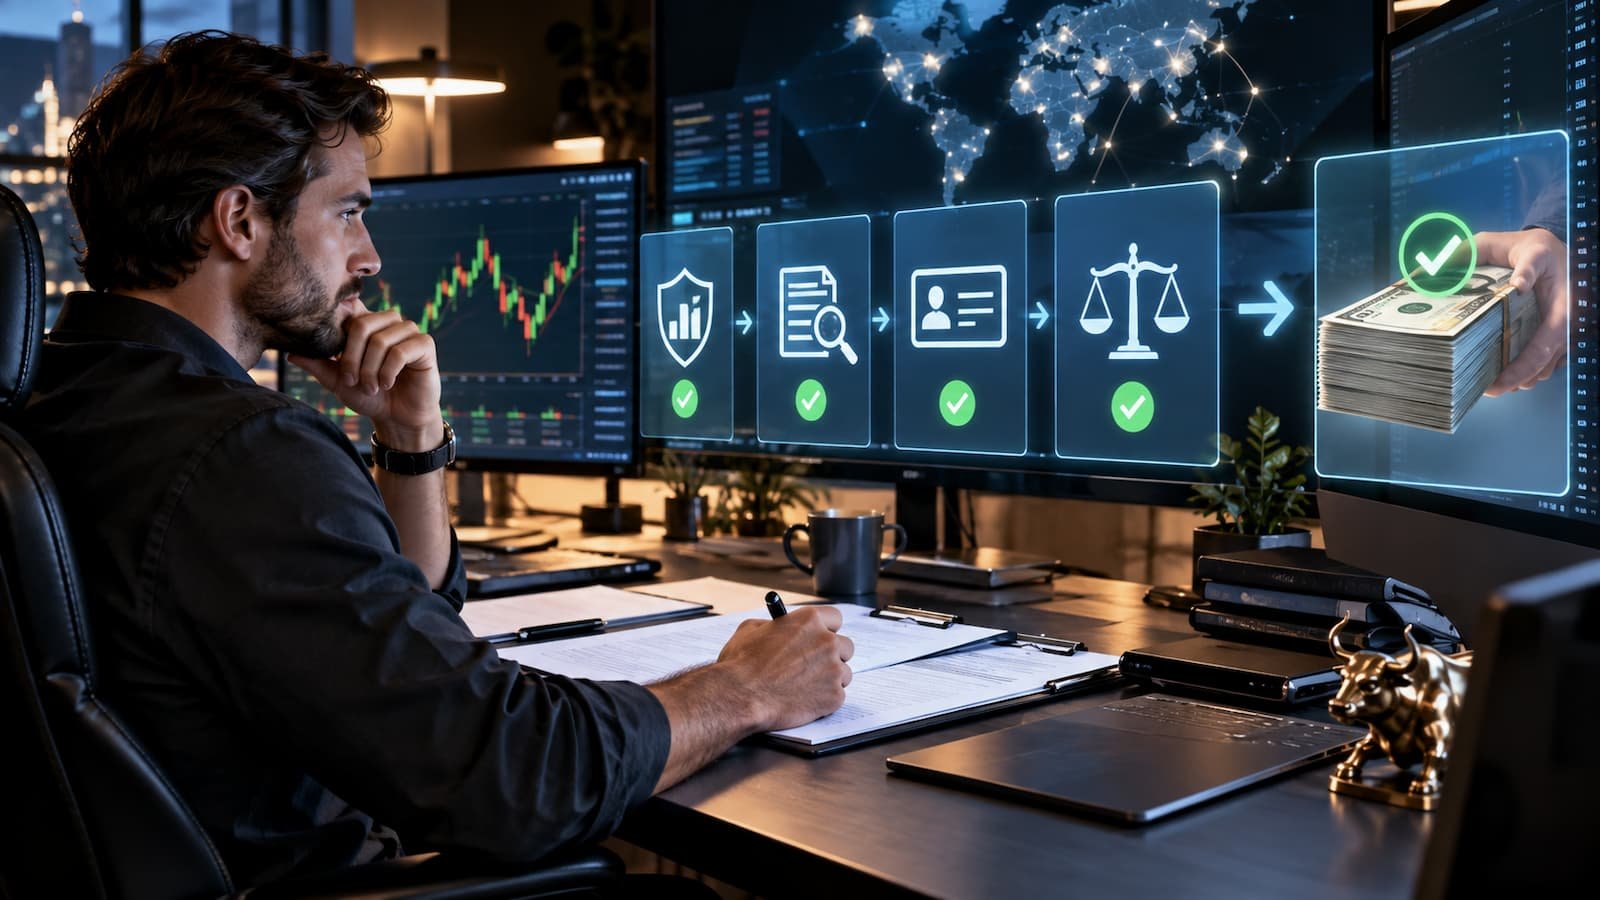
El flujo empieza en el dashboard. P1 indica que el sistema comprueba la ventana de pago, que no existan posiciones ni órdenes pendientes y que se alcance el mínimo exigido. Después se activa una revisión automatizada de consistencia, cumplimiento de reglas, estrategias de alto riesgo o prohibidas y patrones de trading anómalos. Si hace falta, el equipo de riesgo puede realizar una revisión manual.
El segundo filtro es de cumplimiento. P1 verifica que la documentación KYC y AML esté válida y actualizada, y su política señala que cada solicitud debe superar una revisión obligatoria para comprobar que no haya prácticas prohibidas, manipulación, gestión de la cuenta por terceros o infracciones de copy trading. Solo después de la aprobación final se emite el certificado de payout y se procesa el pago.
Para el trader, esto cambia la lectura práctica del retiro. No basta con llegar a un número de beneficio: también importa cómo se consiguió. Antes de pedir un pago conviene tener claras las reglas de una cuenta fondeada, especialmente si la estrategia utiliza automatización, señales externas, varias cuentas o cambios agresivos de tamaño de posición.
Qué puede hacer que P1 frene o rechace un payout
El reglamento de trading de P1 concreta varias conductas que pueden entrar en esa revisión. Entre ellas aparecen el hedging entre cuentas, el copy trading externo, determinados patrones de HFT, el martingale, el grid trading y comportamientos que la firma considera similares al juego o incompatibles con una gestión de riesgo consistente. P1 contempla consecuencias distintas según la gravedad, desde anular operaciones hasta retener payouts o cerrar la cuenta.
Aquí está uno de los puntos que más debe mirar un trader: algunas reglas son objetivas y medibles, pero otras dejan margen a una valoración de riesgo. La política menciona patrones inusuales y exige que la actividad encaje con un comportamiento de mercado normal o profesional. Eso no demuestra que P1 vaya a rechazar pagos arbitrariamente, pero sí confirma que el historial de ejecución puede formar parte de la decisión, más allá del beneficio acumulado.
Hay además una discrepancia oficial que merece revisión. El Help Center actualizado indica que el primer payout puede solicitarse siete días después de la primera operación en la fase fondeada y sitúa el mínimo en 100 dólares de beneficio simulado realizado antes del profit split. La página legal principal de P1 que hemos podido consultar mantiene otra redacción: siete días desde la emisión de la cuenta y un payout neto mínimo de 100 dólares. Antes de solicitar un retiro, conviene confirmar qué criterio muestra el dashboard del programa concreto.
La aprobación no es lo mismo que recibir el dinero
P1 señala que, una vez aprobado el payout, lo procesa dentro de tres días hábiles. El tiempo de llegada puede depender del método utilizado y de terceros. La versión más reciente del Help Center menciona Revolut, transferencias bancarias, varias criptomonedas, Rise y proveedores locales aprobados, aunque la disponibilidad puede variar según la jurisdicción.
La distinción importa: una solicitud enviada todavía puede estar en revisión, una solicitud aprobada ya ha superado los controles internos y un payout procesado puede seguir pendiente de liquidación por el proveedor. Para entender esa diferencia también puede ser útil revisar los métodos de retiro en prop firms antes de escoger un canal de cobro.
P1 tampoco ofrece sus servicios en todas las jurisdicciones. Sus términos excluyen, entre otros territorios, Cuba, Puerto Rico y Estados Unidos, además de jurisdicciones sujetas a determinadas sanciones. Por tanto, la política puede afectar a traders de numerosos países de habla hispana, pero no debe interpretarse como disponible para todos por igual.
El retiro puede cambiar el riesgo que queda en la cuenta
La política añade otro matiz que puede pasar desapercibido. En cuentas 1-Step e Instant con trailing drawdown al cierre del día, P1 indica que el primer payout aprobado bloquea el suelo de drawdown en el balance inicial. Si el trader retira casi todo el beneficio, el margen disponible para absorber una pérdida posterior puede quedar muy reducido.
Este punto convierte el payout en algo más que una transferencia. El importe retirado puede modificar el colchón operativo de la cuenta, por lo que entender cómo funciona el trailing drawdown forma parte de la gestión posterior al cobro. El profit split, además, depende del modelo contratado y del ratio asignado a la cuenta, no de una cifra universal para todos los programas.
Para quien esté comparando firmas, la nueva política aporta más visibilidad sobre lo que ocurre entre generar beneficios y recibir un payout. Pero reglas claras no sustituyen la revisión del programa concreto: jurisdicción, drawdown, consistencia y condiciones de cobro siguen pesando. La comparativa de mejores empresas de fondeo resulta más útil cuando esos filtros forman parte de la decisión.